確定申告の時期が近づくたびに、多くの納税者や投資家を悩ませるのが「総合課税」と「分離課税」の選択です。「投資の配当金は総合課税で申告したほうが戻ってくるのか」「株式の譲渡益や副業の収入はどう申告するのが正解なのか」といった疑問を放置したまま申告すると、本来払う必要のない税金を納めることになったり、翌年度の住民税や国民健康保険料が跳ね上がって大損するケースが後を絶ちません。
税制改正によるルールの見直しが進む2026年現在、両者の仕組みと損益分岐点を正確に把握しておく重要性はかつてないほど高まっています。所得税の計算ルール、税率の違い、各種所得の有利な選択基準について、現場の実態データを交えながら徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:総合課税は各種所得を合算して「累進税率(5%〜45%)」を適用し、分離課税は対象所得を切り離して「一律税率(原則20.315%など)」で計算する。
- 要点2:配当所得は課税所得900万円以下なら総合課税(配当控除適用)が有利になりやすい一方、所得税と住民税の課税方式統一に伴い、社会保険料や扶養控除への波及リスクに厳重な注意が必要。
- 要点3:株式の売買損失は申告分離課税を選ぶことで「損益通算」および「3年間の繰越控除」が可能となり、将来の税負担を大幅に圧縮できる。
【基礎知識】総合課税と分離課税の決定的な違い|対象所得と税率の仕組み
日本の所得税法において、個人の所得は性質に応じて10種類(利子、配当、不動産、事業、給与、退職、山林、譲渡、一時、雑)に分類されます。これらの所得に対する課税アプローチは、大きく総合課税と分離課税の2つに分かれます。
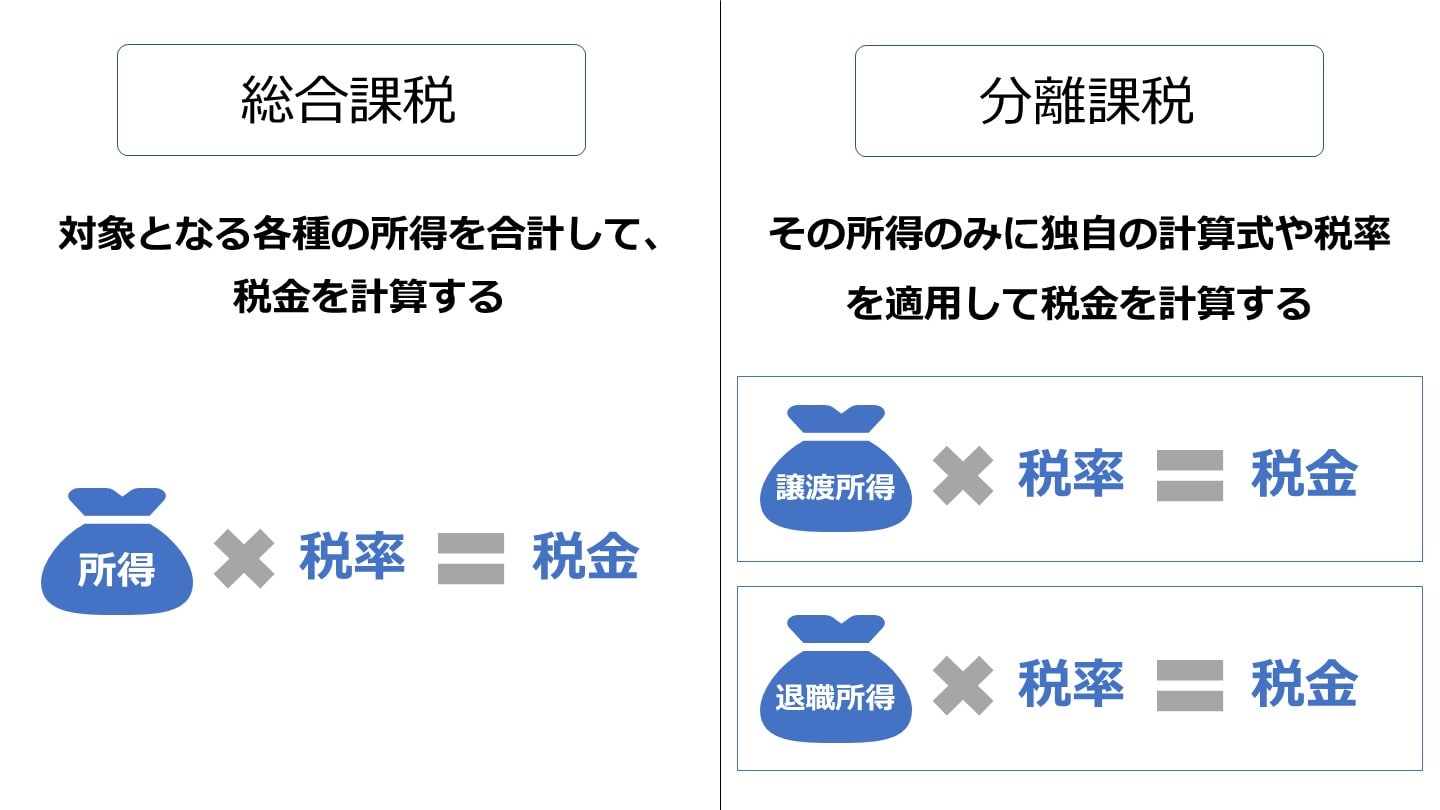
総合課税とは、1年間に得た対象所得をすべて合算し、その総額から所得控除を差し引いた課税所得に対して税率を掛ける方式です。適用されるのは所得が増えるほど税率が段階的に上がる「超過累進税率(5%〜45%、住民税一律10%を加えると最大55%)」です。給与所得や副業による雑所得、事業所得などが原則としてここに該当します。
一方の分離課税は、特定の所得を他の所得と合算せず、独自の計算式と税率で個別に税額を算出する仕組みです。これには確定申告で申告する「申告分離課税」と、受取時に天引きされて完結する「源泉分離課税(預金利子など)」があります。上場株式等の譲渡益や配当金(選択時)、不動産(土地・建物)の売却益などが代表例であり、政策的な配慮から所得の多寡に関わらず一律税率が適用されるのが大きな特徴です。
【データ徹底比較】総合課税・申告分離課税の税率・対象所得一覧
確定申告で迷いやすい主要所得の課税方式、適用税率、メリット・デメリットを整理した比較表が以下となります。
| 区分 | 主な対象所得 | 適用税率(所得税+住民税+復興税) | 主なメリット・注意点 |
|---|---|---|---|
| 総合課税 | 給与所得、事業所得、不動産所得、副業雑所得、配当所得(選択時) | 15.105% 〜 55.945% (課税所得に応じた累進税率) | 課税所得が低い層は税率を抑えられる。配当控除が使える一方、高所得者は税率が跳ね上がる。 |
| 申告分離課税 (上場株式等) | 上場株式等の譲渡所得、配当所得(選択時)、投資信託の解約益 | 一律 20.315% (所得税15%+住民税5%+復興特別所得税0.315%) | 高所得者でも税率が上がらない。売買損失との「損益通算」「3年間の繰越控除」が可能。 |
| 申告分離課税 (不動産譲渡) | 土地・建物の売却益 ・長期譲渡(保有5年超) ・短期譲渡(保有5年以下) | 長期:20.315% 短期:39.63%(所得税30%+住民税9%+復興税0.63%) | 保有期間5年を境に税率が約2倍異なる。給与所得と合算されず他の損失との通算には制限あり。 |
| 申告不要制度 (源泉徴収あり特定口座) | 上場株式等の配当・譲渡益 | 20.315%(天引き済み) | 確定申告不要。合計所得金額に算入されないため、社会保険料や扶養判定に影響を与えない。 |
【配当金・株式売却】総合課税と申告分離課税はどっちが得?税額シミュレーション
確定申告で最も頭を悩ませる論点が「上場株式の配当金はどちらで申告すべきか」という点です。配当所得には、①総合課税、②申告分離課税、③申告不要(特定口座で源泉徴収完結)の3つの選択肢が用意されています。
配当所得を総合課税で申告する最大のメリットは、税額控除である「配当控除」を使える点にあります。国内株式の配当であれば、所得税で配当額の10%(課税所得1,000万円超の部分は5%)、住民税で2.8%(同1.4%)の控除が受けられます。これにより、他の所得と合算した課税総所得金額が695万円以下(実質的な分岐点は900万円以下)であれば、配当控除を差し引いた実効税率が分離課税の20.315%を下回り、源泉徴収された税金の還付を受けられる構造になっています。
一方で、株式譲渡所得(売却益)については、総合課税を選ぶことはできず「申告分離課税」か「申告不要」の2択となります。もし年間トータルで株式投資に損失が出ている場合、申告分離課税を選択して確定申告を行えば、配当金と売買損失を相殺する損益通算が可能です。さらに相殺しきれなかった損失は、翌年以降最長3年間にわたって繰越控除ができ、将来の利益から税金を差し引くことができます。
【知らないと大損】2026年最新税制がもたらす「住民税・社保料跳ね上がり」の罠
「課税所得が低いから、配当金を総合課税で申告して税金を還付してもらおう」と考えた人が、思わぬ大損を被るケースが頻発しています。その元凶となっているのが、近年の税制改正による「所得税と住民税の課税方式の一致」です。
かつては「所得税は総合課税で配当控除を受けて還付を受け、住民税は申告不要を選んで合計所得金額を増やさない」という有利な使い分けが認められていました。しかし、現行税制では所得税と住民税で異なる課税方式を選択することが完全に不可となっています。
つまり、確定申告書に配当所得や株式譲渡所得を記載(総合課税または申告分離課税を選択)した瞬間、その金額が自治体の「合計所得金額」に合算されます。その結果、以下のような深刻な副次的影響が生じるリスクがあります。
・国民健康保険料・介護保険料の大幅な増額(所得割額の算定基準が引き上がる)
・後期高齢者医療制度の窓口負担割合の上昇(1割から2割・3割へ引き上げられるリスク)
・配偶者控除・扶養控除からの脱落(配偶者や子どもの合計所得金額が基準を超える)
・高校無償化や児童手当、保育料などの所得制限への抵触
現場の税務相談窓口でも、「所得税が数万円戻ってきたものの、翌年の国民健康保険料が10万円以上上がってしまいトータルで大赤字になった」という悲鳴が実際に多数報告されています。自営業者やフリーランス、年金受給者など国民健康保険に加入している世帯は、安易な確定申告を避け、申告不要制度のままにしておく判断が極めて重要です。
【不動産・副業の注意点】短期・長期譲渡所得と雑所得の課税ルール
株式以外の資産形成や副収入に関しても、総合課税と分離課税の線引きは厳格に定められています。
まず不動産(土地やマイホームなど)を売却した際の譲渡所得は、他の所得と切り離して計算する申告分離課税となります。ここで決定打となるのが「所有期間」です。売却した年の1月1日時点で所有期間が5年を超える場合は「長期譲渡所得」となり税率は合計20.315%、5年以下の場合は「短期譲渡所得」となり合計39.63%もの高税率が課されます。不動産売却を検討する際は、年をまたぐタイミングで税率が約2倍変わる点に細心の注意を払わなければなりません。
また、近年急増している会社員の副業収入(原稿料、アフィリエイト、コンサルティング、ウーバーイーツなど)は、原則として雑所得(総合課税)に分類されます。本業の給与所得と合算されるため、本業で高い年収を得ている会社員ほど副業収入に対して高い累進税率(所得税最大45%+住民税10%)がダイレクトにかかってきます。暗号資産(仮想通貨)の取引益も原則として雑所得(総合課税)扱いとなり、株式のような一律20.315%の分離課税や損失の繰越控除は適用できない点に留意してください。
【実態検証とプロの結論】どっちを選ぶべき?タイプ別の最適解
総合課税と分離課税、そして申告不要制度のどれを選ぶべきか。読者の状況に応じた明確な判断基準を提示します。
【プロの結論】総合課税を選ぶべき人
・課税所得が695万円以下で、会社の健康保険(協会けんぽや健康保険組合)に加入している会社員
会社員は配当所得を申告して所得が増えても毎月の社会保険料が増加しないため、配当控除による所得税の還付メリットを純粋に享受できます。
【プロの結論】申告分離課税を選ぶべき人
・株式投資で年間トータルの損失が出た人、または過去3年以内の損失を繰り越している人
損失と配当・利息を相殺する損益通算や、翌年以降への損失繰越を行うためには、申告分離課税での確定申告が必須条件となります。
【プロの結論】確定申告をせず「申告不要」を選ぶべき人
・国民健康保険に加入している自営業・フリーランス・無職・退職者
・75歳以上で後期高齢者医療制度の窓口負担を1割に抑えたい年金受給者
・配偶者控除や扶養控除の枠内に収まりたい家族がいる世帯
源泉徴収あり特定口座内で課税関係を完結させれば、配当や譲渡益が合計所得金額にカウントされないため、社会保険料の跳ね上がりや各種所得制限への引っかかりを完全に防ぐことができます。
【総合 課税 分離 課税 違い】に関するよくある質問(FAQ)
Q1:株式投資の配当金は、確定申告したほうが必ず得になりますか?
A1:必ずしも得になるとは限りません。所得税の配当控除によって数千円〜数万円の還付を受けられたとしても、国民健康保険料の引き上げや扶養控除の喪失によって、還付額を上回る負担増になるリスクがあります。特に国民健康保険加入者は原則「申告不要」のままにするのが無難です。
Q2:副業の収入(雑所得)は、株のように20.315%の申告分離課税を選べますか?
A2:選べません。副業で得た原稿料や広告収入、転売利益などの雑所得は税法上「総合課税」と定められており、給与所得等と合算して累進税率で計算されます。ただし、FXや先物取引による雑所得については、例外的に「先物取引に係る雑所得等」として一律20.315%の申告分離課税が適用されます。
Q3:源泉徴収あり特定口座で取引していれば、一切確定申告をしなくても問題ありませんか?
A3:申告しなくても何ら法的な問題(ペナルティ)はありません。証券会社が利益から一律20.315%を天引きして納税を代行しているためです。ただし、「複数口座間の損益を相殺したい場合」や「年間の売買損失を翌年以降に繰り越したい場合」は、確定申告(申告分離課税)をしないと損益通算の権利を得られません。
まとめ:今後の動向と失敗しないための判断基準
総合課税と分離課税の選択は、単に「所得税がいくら戻ってくるか」という目先の計算だけで決めることはできません。税制改正によって所得税と住民税の課税方式が完全に一致した現在、確定申告の判断は「社会保険料」「医療費負担割合」「世帯の各種控除」まで見据えた総合的なシミュレーションが不可欠となっています。
自身の所得水準、加入している健康保険の種類、そして投資の年間損益を正確に棚卸しし、最も手取り額が多く残る最適な申告方法を選択してください。 (出典: 総合 課税 分離 課税 違い(Yahoo!ニュース))
