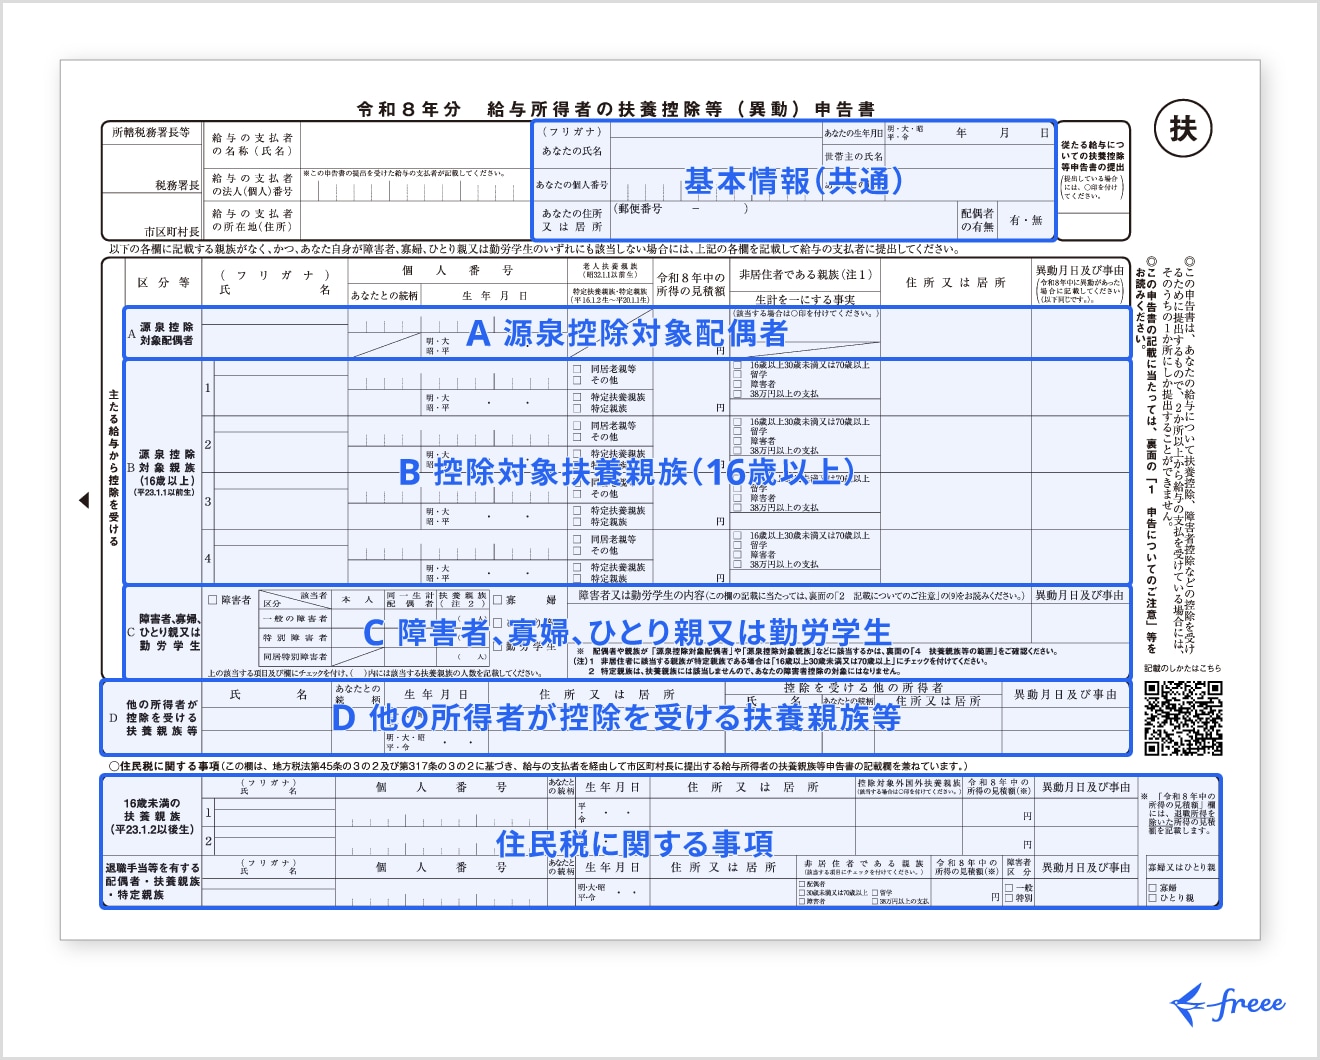
日本年金機構や勤務先から秋口に届く「扶養親族等申告書」。郵便受けに見慣れない書類が入っているのを見て、「自分は毎年出さなければいけないのか」「特に家族構成が変わっていないなら放置してもよいのではないか」と疑問を抱く方は少なくありません。しかし、この手続きを軽視して提出を怠ると、翌年の手取り収入が大幅に減少し、家計に大きな打撃を与える落とし穴が潜んでいます。
特に2026年の税制改正や行政デジタル化の進展に伴い、日本年金機構における申告書の送付基準や手続き方法は以前と様変わりしています。制度の仕組みを正しく把握していないと、知らず知らずのうちに余分な税金を天引きされ、後から面倒な還付手続きに追われる事態になりかねません。受給者自身はもちろん、離れて暮らす親の年金管理を気にかける現役世代にとっても、正確な知識を持っておくことが不可欠です。
📌 【この記事の重要ポイントまとめ】
- 要点1:未提出のまま放置すると各種人的控除が適用されず、翌年2月の振込分から源泉所得税が差し引かれて手取りが激減するリスクがある。
- 要点2:前年から控除内容に変更がない場合は記入負担の少ない「簡易な申告書」で済み、マイナポータル経由の電子申請なら郵送・切手代も不要。
- 要点3:提出期限に遅れた場合でも、後日の追完手続きや確定申告を行えば税金の還付は可能だが、一時的な家計のキャッシュフロー悪化は避けられない。
【未提出のリスク】扶養親族等申告書を出さないと税金が高くなる決定的な理由
日本年金機構から送られてくる「公的年金等の受給者の扶養親族等申告書」を提出しないと、なぜ税金が高くなってしまうのでしょうか。その理由は、公的年金から天引きされる源泉所得税の控除システムの仕組みにあります。
公的年金等に係る源泉徴収税額は、本来であれば受給者本人の各種控除(配偶者控除、扶養控除、障害者控除、寡婦・ひとり親控除など)を年金額から差し引いた残額に対して計算されます。しかし、扶養親族等申告書が期日までに提出されない場合、年金機構側は「適用すべき控除が存在しない」ものとして機械的に処理を進めます。その結果、本来受けられるはずの人的控除がすべてゼロとして扱われ、課税対象となる金額が跳ね上がった状態で税率が掛けられることになります。
具体的には、配偶者控除(最大38万円〜48万円)や一般扶養控除(38万円)などが丸ごと反映されなくなるため、1回あたり数千円から、扶養家族が多い世帯では1回(2カ月分)の振込額で1万〜2万円以上の税金が余計に天引きされるケースも珍しくありません。年金受給者にとって、2カ月に一度の手取り額が突然数万円単位で目減りするショックは極めて大きく、生活費の資金計画を狂わせる決定的な要因となっています。
【混同注意】「年金受給者向け」と「給与所得者向け」の決定的な違い
「扶養親族等申告書」という名称は広く知られていますが、実は会社員が年末調整で提出するものと、公的年金受給者が提出するものでは、法的な位置づけや提出先、記載ルールが異なります。ネット上の解説や家族からの助言で両者が混同され、混乱を招くケースが後を絶ちません。
両者の相違点を整理した以下の比較データを確認し、自身が今どの手続きを行っているのかを正しく見極める必要があります。
| 項目 | 公的年金等の受給者の扶養親族等申告書 | 給与所得者の扶養控除等申告書 | 編集部の見解・評価 |
|---|---|---|---|
| 提出先 | 日本年金機構(各共済組合等) | 勤務先の給与支払者(会社) | 窓口の取り違えに注意が必要 |
| 送付・提出時期 | 毎年9月上旬送付・10月下旬提出 | 毎年10月〜11月頃配布・年末調整時 | 年金受給者向けの方が約1カ月早い |
| 対象者の年収基準 | 65歳以上:年金158万円超など(※制度改正に連動) | 給与の支払いを受ける全従業員が原則対象 | 年金は課税対象者のみにピンポイント送付 |
| 未提出時の影響 | 翌年2月年金から控除なしで源泉徴収(手取り減) | 年末調整不可、乙欄適用で高額源泉徴収 | どちらも手取りが大幅に減る点は共通 |
公的年金と給与の両方を得ている在職老齢年金受給者の場合、「会社で扶養控除等申告書を出しているから、年金機構の書類は無視していい」と思い込むミスが極めて多く見られます。同一の親族を二重に控除対象とすることは税制上禁じられていますが、申告書自体の手続きは別個の公的ルートであるため、双方の要件を照らし合わせた適切な手続きが求められます。
【2026年最新】送付時期と提出期限|遅れた場合のリカバリー手順
日本年金機構による申告書の送付時期は例年9月上旬(9月7日前後から順次発送)となっており、対象者の手元には9月中旬までに届きます。そして、定められた提出期限は例年10月下旬(10月20日〜31日頃)に設定されています。
期限に遅れた場合、どのような影響が生じるのかを時系列で把握しておくことが大切です。
年金機構では、10月下旬までに返送された申告書をもとに、翌年2月期(12月・1月分)の支払額に対する税額を確定させます。提出期限を過ぎて11月や12月に提出がずれ込んだ場合、年金機構の電算処理が間に合わず、2月15日の振込日にはいったん各種控除が適用されない高い税率で天引きされてしまいます。
ただし、期限に遅れてしまっても、納めた税金が永遠に没収されるわけではありません。以下の2つのリカバリー手段が存在します。
- 年金機構への遅延提出(追完):期限後であっても申告書を速やかに年金機構へ送付すれば、4月や6月以降の年金振込時に過去の過納分が再計算され、差額が還付調整されます。
- 年金受給者の確定申告:年明け2月中旬から3月15日までの確定申告期間に、税務署へ確定申告書を提出することで、余計に引かれた源泉所得税の全額還付を受けられます。
最終的に税額が是正されるとはいえ、一時的に手元の年金受取額が減額される精神的・金銭的負担は軽視できません。通知を受け取ったら、期限を待たずに数日以内に対応するのが鉄則です。
【扶養親族等申告書の書き方】簡易な申告書とマイナンバー記載の注意点
申告書の記入は、以前に比べて格段に簡素化されています。特に前年と控除内容に変更がない方への配慮として、「簡易な申告書」の運用が定着しています。
申告書が手元に届いた際、まず確認すべきは「前年の申告内容がすでに印字されているかどうか」です。状況に応じた具体的な書き方の手順は以下の通りです。
① 前年から扶養状況に変更がない場合(簡易な申告書の対象者)
印字されている配偶者や扶養親族の氏名、所得見積額に変更がない場合は、非常に簡素な記入で完了します。氏名や生年月日等の基本情報を確認し、申告書内に設けられた「前年から変更なし」の確認欄にチェックを入れ、本人の電話番号等を記入して提出するだけで手続きが完了します。
② 控除対象配偶者や扶養親族に変動があった場合
配偶者の就業状況が変わり所得基準を超えた場合や、新たに親族を扶養に入れる場合、親族が亡くなった場合などは、所定の欄に異動内容を記載します。控除対象配偶者となるための合計所得金額要件(配偶者本人の年間合計所得が95万円以下など)や、扶養親族の所得要件(年間48万円以下)を正しく見積もる必要があります。
③ マイナンバー(個人番号)記載の注意点
書類作成において最も質問が多いのが、マイナンバーの扱いです。日本年金機構ではすでに基礎年金番号とマイナンバーの紐付けが進んでいるため、本人や登録済み親族のマイナンバー欄がすでに「*(アスタリスク)」等でマスキングされている場合は、改めて記入する必要はありません。しかし、今回新たに扶養親族を追加する場合や、機構側にマイナンバーが未登録である旨の案内がある場合には、正確なマイナンバーの記入と、マイナンバーカードのコピー等の本人確認書類の添付が義務付けられています。不要な箇所に安易に番号を書き込むと、返送や再確認の手間が生じる原因になるため注意してください。
なお、日本年金機構の公式ポータルおよびマイナポータルを経由したスマートフォンによる電子申請を利用すれば、画面のガイダンスに沿って入力するだけで済み、郵送代や切手代、添付書類のコピーの手間を完全に省くことが可能です。
【実態検証】シニア世代と家族が直面する手続きの現場リアル
行政のデジタル化が進む一方で、実際の生活現場では書類の扱いをめぐって深刻なトラブルが頻発しています。年金相談窓口やファイナンシャルプランナーのもとには、毎年冬になると同じパターンの悲鳴が寄せられます。
「年金機構から届いた封書を『どうせ自分には扶養親族がいないから関係ない』と放置していたら、2月の年金が2万円も少なくなっていてパニックになった」「80代の一人暮らしの父親が、詐欺ハガキやダイレクトメールと勘違いしてゴミ箱に捨ててしまっていた」という事例は後を絶ちません。公的機関を装った特殊詐欺やフィッシング詐欺への警戒心が高まっている現代だからこそ、「公的な通知を怪しんで破棄してしまう」という逆転現象が起きているのです。
また、高齢の受給者自身が視力の低下や認知機能の衰えにより、細かな文字で埋め尽くされた申告書を正確に読み解くことが困難になっている現実もあります。離れて暮らす子ども世代が年末年始の帰省時に「2月の年金が減っている」と親から相談を受け、そこから過去の郵便物を引っ掻き回して未提出の申告書を発見するという光景は、現代の家族における典型的なトラブルの一つと言えます。
一般に知られていない盲点とネットの誤解
「年金受給者向け扶養親族等申告書」に関して、ネットやSNS上には誤った解釈が散見されます。無駄な労力を省き、正しく判断するための代表的な盲点を解き明かします。
誤解①:「届いた人は全員、絶対に出さなければならない」
これは完全な誤りです。年金機構は課税対象となる一定額以上の年金受給者に対して機械的に書類を一斉発送しています。しかし、「配偶者がおらず、扶養親族もおらず、障害者控除や寡婦控除も受けていない単身受給者」の場合、適用されるのは受給者本人の基礎的控除のみです。基礎的控除は申告書の提出の有無にかかわらず自動的に適用される仕組みになっているため、人的控除の対象が一切ない単身者は、申告書を返送しなくても源泉徴収税額は一切変わりません。
誤解②:「提出し忘れたら、余計に取られた税金は二度と返ってこない」
これも誤りです。前述の通り、源泉所得税はあくまで「仮の天引き」に過ぎません。確定申告制度や年金機構への追完手続きを利用すれば、過去5年間にわたって還付申告(更正の請求等)を行う権利が法律で保障されています。「期限を過ぎたから諦める」のではなく、遅れてでも所定のリカバリー手続きを踏めば、払い過ぎた税金は全額口座に戻ってきます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
以上の制度的背景を踏まえ、受給者が取るべき具体的な行動基準を明快に整理します。
【申告書の提出が絶対に必要な人】
- 配偶者を扶養しており、配偶者控除・配偶者特別控除を受けたい方
- 子や孫、高齢の親などを扶養親族として登録している方
- 受給者本人または扶養親族が障害者手帳等を所持し、障害者控除を適用したい方
- 寡婦控除またはひとり親控除の適用を受けたい方
【申告書を提出しなくても金銭的デメリットが生じない人】
- 完全に単身者であり、誰の扶養者にもなっておらず、各種人的控除の適用対象が一切ない方
- 他に給与所得があり、勤務先の年末調整ですべての扶養控除を適用させている方
判断に迷う場合、最も安全な選択は「届いた書類には目を通し、少しでも該当する控除があるなら簡易申告書やマイナポータルから必ず提出する」ことです。出しておいて損をすることは制度上ありませんが、出さずに放置して生じる不利益は極めて現実的かつ直劇的です。
【扶養 親族 等 申告 書】に関するよくある質問(FAQ)
Q1:一人暮らしで扶養親族が誰もいません。それでも提出しなければ税金は高くなりますか?
A1:配偶者や扶養親族がおらず、障害者控除や寡婦控除などの人的控除も一切受けない単身者であれば、申告書を提出しなくても税金は高くなりません。基礎的な控除は自動適用されるため手取り額に影響はありませんが、提出不要か不安な場合は年金事務所やねんきんダイヤルへ確認することをおすすめします。
Q2:10月の提出期限を過ぎてしまいました。もう手遅れでしょうか?
A2:手遅れではありません。期限を過ぎてから申告書を年金機構へ送付した場合でも、後日の年金振込時に再計算が行われて過納分は返還されます。また、翌年2月以降に税務署で確定申告を行えば、確実に余分に引かれた税金を取り戻すことができます。
Q3:スマートフォンを使った電子申請はどうすれば利用できますか?
A3:マイナポータルアプリをインストールしたスマートフォンと、マイナンバーカード(署名用電子証明書の暗証番号)、日本年金機構から届いた申告書に記載の整理番号等があれば申請可能です。「ねんきんネット」とマイナポータルを連携させることで、ペーパーレスかつ即時で手続きが完了します。
まとめ:今後の動向と失敗しないための判断基準
扶養親族等申告書は、公的年金受給者にとって自身の手取り収入を守るための極めて重要な行政書類です。制度の複雑さや記入の煩雑さから億劫に感じられがちですが、放置することによって生じる一時的な年金天引きのダメージは、家計に小さくない打撃を与えます。
近年はマイナポータルを活用した電子申請の導入や、内容に変更がない受給者向けの「簡易な申告書」の採用など、利用者の負担軽減策が着実に進んでいます。自分自身の家計管理はもちろんのこと、高齢の親族がいる世帯では「9月に緑色の封筒が届いていないか」「適切に返送処理を行っているか」を家族間で確認し合う姿勢が、思わぬ経済的損失を防ぐ最大の防壁となります。 (出典: 扶養 親族 等 申告 書(Yahoo!ニュース))
