毎月の給与明細を受け取るたび、総支給額と差引支給額の大きな開きに言葉を失う現役世代が後を絶ちません。SNS上では「働いても働いても暮らしが楽にならない」「まるで江戸時代の五公五民だ」といった悲鳴交じりの投稿が連日トレンド入りを果たし、国民の税・社会保障に対する不満は沸点に達しています。
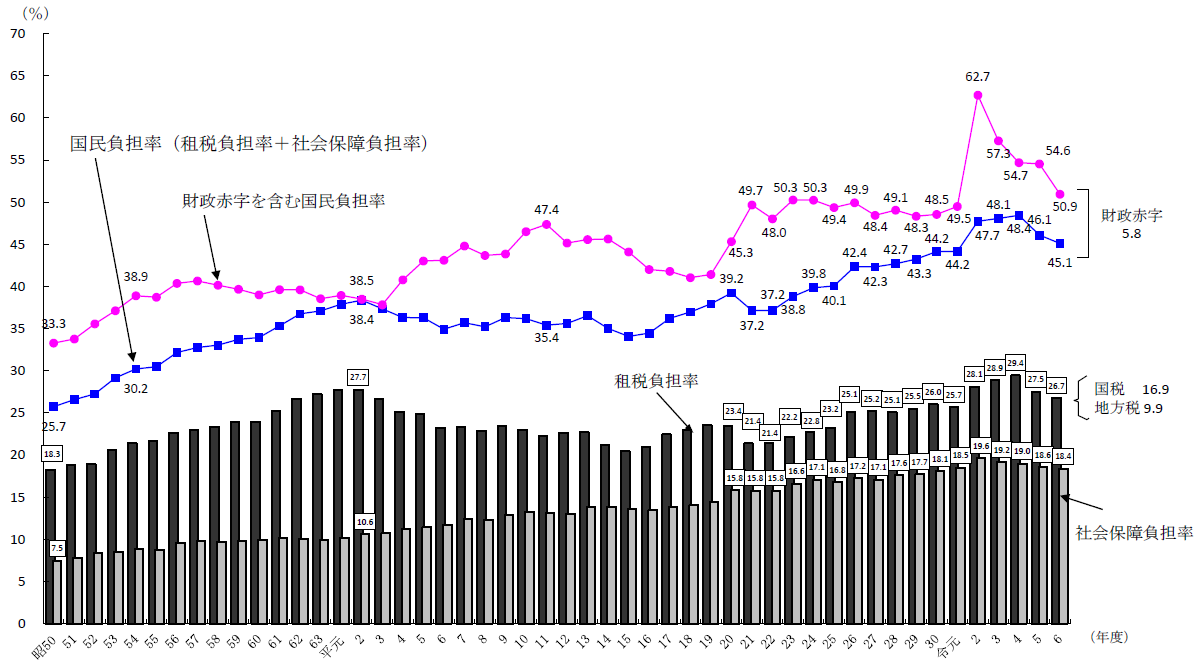
財務省が公表した2026年度(令和8年度)の最新推計によると、日本の国民負担率は45.7%となる見通しです。前年度推計の46.2%からはわずかに低下したものの、依然として過去最高水準圏での高止まりが続いています。一体なぜ日本の国民負担率はここまで上昇し続けてきたのか、なぜ私たちの「手取り」は減り続けるのか。公表データや国際比較、制度の構造的な問題からその真実を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:財務省発表による2026年度(令和8年度)の国民負担率見通しは45.7%と、歴史的な高水準で高止まりを維持。
- 要点2:「五公五民」と騒がれる本質は、所得税などの税金以上に毎年のように引き上げられてきた社会保険料の急増にある。
- 要点3:将来世代へのツケである財政赤字を加味した「潜在的国民負担率」は50%を突破しており、制度に依存しない自衛策が急務。
【2026年最新】財務省発表の国民負担率データと手取りが減り続ける決定的な背景
財務省が発表した令和8年度(2026年度)の国民負担率見通しは45.7%となりました。内訳を見ると、国税と地方税を合わせた租税負担率が27.0%前後、年金や健康保険、介護保険などの社会保障負担率が18.7%前後となっています。前年度にあたる令和7年度(2025年度)の実績見込み46.2%と比較すると0.5ポイントの微減に見えますが、これは国民所得の推計変動による誤差の範囲であり、国民が肌で感じる生活の重圧が緩和されたわけではありません。
給与所得者の「手取り」が減り続けている決定的な理由は、額面給与の上昇スピードを上回るペースで公的負担が差し引かれている点にあります。政府は賃上げを経済政策の柱に掲げ、大企業を中心に名目賃金の上昇率は過去最高レベルを記録しました。しかし、給与明細の総支給額が増えても、所得税の累進課税による税率上昇や、それに連動して自動的に引き上がる厚生年金保険料・健康保険料がその果実を瞬時に吸い上げています。
実質賃金が物価高に追いつかない期間が長期化したことと相まって、「給料の額面は増えたはずなのに、スーパーでの買い物や日常の支払いが以前より苦しい」という現象が全国の家計を直撃しています。手取りの目減りは、単なる個人の金銭感覚の問題ではなく、マクロ統計に裏打ちされた冷酷な現実です。
「五公五民」とネットで炎上する理由は?数字のからくりとSNSの生々しい叫び
X(旧Twitter)や各種オンライン掲示板、Yahoo!ニュースのコメント欄で日常的に見かけるようになったのが「五公五民(ごこうごみん)」という痛烈なフレーズです。江戸時代の過酷な年貢率になぞらえ、「収穫の半分を領主に奪われ、手元に半分しか残らない農民と同じではないか」という怒りと諦めが渦巻いています。
SNS上には、現役世代の生々しい叫びが溢れています。
「40代中間管理職。総支給60万円なのに、引かれに引かれて手取りは43万円。介護保険料も上がり、大学受験を控えた子どもの学費を払うと毎月赤字」(大手メーカー勤務男性)
「残業を月30時間頑張って増やした手当の4割近くが税金と保険料で消える。働く意欲を国に奪われている気分になる」(IT関連企業勤務女性)
こうした不満が爆発する背景には、国民負担率の計算方法と個人の税率の混同という側面もあります。国民負担率45.7%という数値は、「一律に全国民の年収から45.7%が天引きされている」という意味ではありません。しかし、単身世帯や子どものいない共働き世帯で年収が700万〜1,000万円前後に達すると、所得税・住民税・社会保険料の合計負担割合が実際に40%を超え、ボーナスに至っては手取りが約6割にまで激減します。この「額面の半分近くが消える恐怖」が、ネット上の「五公五民」言説を単なる誇張ではなく実感のこもった事実として定着させているのです。
国民負担率の推移と計算方法|税金よりも重い「社会保険料負担増」の罠
国民負担率の正確な定義は、「国民所得(NI)に対する租税負担(国税+地方税)と社会保障負担(年金・医療・介護等)の合計額の割合」です。分子に集計されるのは租税と公的保険料であり、分母は国内総生産(GDP)から減価償却などを除き、海外からの純所得を加えた国民所得です。
日本の国民負担率の推移を振り返ると、現在の負担がどれほど急激に形成されたかが明白になります。高度経済成長期の1970年度における国民負担率はわずか24.3%(租税18.9%、社会保障5.4%)でした。国民は稼いだ所得の4分の3以上を手元に残し、それが旺盛な消費と住宅需要を支えていたのです。
以下の比較表は、1970年代から2026年度見通しに至る国民負担率の内訳と、将来の借金負担を加味した数値の変遷をまとめたものです。
| 年度・区分 | 国民負担率(合計) | 租税負担率/社会保障負担率 | 潜在的国民負担率 |
|---|---|---|---|
| 1970年度(昭和45年) | 24.3% | 18.9% / 5.4% | 24.9% |
| 1990年度(平成2年) | 38.4% | 27.7% / 10.7% | 37.9% |
| 2010年度(平成22年) | 37.2% | 22.4% / 14.8% | 49.7% |
| 2020年度(令和2年) | 47.9% | 28.9% / 19.0% | 62.8% |
| 2025年度(令和7年見込み) | 46.2% | 27.3% / 18.9% | 50.9% |
| 2026年度(令和8年見通し) | 45.7% | 約27.0% / 約18.7% | 50%台前半推計 |
このデータが雄弁に物語っているのは、社会保障負担率の異常な膨張です。1970年にはわずか5.4%だった社会保険料負担は、2026年には3倍以上の18.7%へと跳ね上がっています。消費税率の引き上げなど税制改革は国会で激しい議論を呼びますが、厚生年金や健康保険料率の改定、介護保険料の段階的引き上げは、給与から源泉徴収される形で静かに進行してきました。「ステルス増税」と揶揄される社会保険料の膨張こそが、手取りを削り取ってきた真犯人です。
国民負担率の国際比較|日本は「高すぎる」のか?北欧諸国やOECD加盟国との真実
「日本の国民負担率は世界的に見て本当に高すぎるのか」という問いに対し、財務省側はしばしば「欧州諸国と比較すれば日本はまだ中位水準にある」と説明します。OECD(経済協力開発機構)加盟38カ国の統計において、対国民所得比ではなく「対GDP比」で比較した場合、日本の順位は25位前後に位置しており、ルクセンブルクやフランス、デンマークといった高負担国の60%超と比べれば低く見えます。
しかし、この国際比較の数字には深刻な落とし穴が存在します。それは「負担に対する受益(リターン)の納得感」の圧倒的な乖離です。
北欧諸国(スウェーデンやデンマーク等)では国民負担率が50〜60%に達しますが、その対価として大学までの教育費完全無償化、手厚い児童手当、医療費の自己負担上限制度、充実した老後保障がパッケージとして提供されています。国民は「高い税金を払っているが、人生のセーフティネットが国家によって完全に保証されている」という明確なトレードオフを実感しています。
対照的に日本はどうでしょうか。国民負担率は45%を超えて先進国上位に迫りつつあるにもかかわらず、教育費の重い自己負担、医療費窓口負担の引き上げ議論、将来の年金給付水準の切り下げなど、「負担は重くなる一方で見返りは削られる」という不安が常に付きまといます。北欧のような「高福祉・高負担」でもなく、かつてのアメリカのような「低福祉・低負担」でもない、「中福祉・重負担」という極めて不条理なポジションに追い込まれていることが、日本国民の不満の根本原因です。
一般に知られていない盲点と誤解|「潜在的国民負担率」が示す真の危機
国民負担率を議論する際、多くの人が見落としている最大の盲点が「潜在的国民負担率」の存在です。潜在的国民負担率とは、現在の租税負担と社会保障負担に、毎年の財政赤字(国の借金の新規発行分)を加算して計算した指標を指します。
単年度の歳出が税収を大幅に上回り、国債発行によって穴埋めされている分は、将来の増税や社会保障費削減によって国民が返済しなければならない「後払いの負担」に他なりません。この潜在的国民負担率を算出すると、日本はすでに50%〜55%前後という、紛れもない五公五民超えの領域に突入しています。新型コロナ危機対応で巨額の補正予算を組んだ2020年度には、潜在的国民負担率は一時62.8%という異常値を記録しました。
一方で、ネット上で散見される「手取りが半分奪われているから、国は給料の50%を搾取している」という解釈は、統計上はやや誤解を含んでいます。国民負担率の分母である「国民所得」には、個人の給与だけでなく企業利益なども含まれているため、すべての労働者が一律に45.7%を徴収されているわけではありません。年収300万円〜400万円台の層であれば、基礎控除や給与所得控除が機能し、実際の天引き率は20%〜25%程度に留まります。
しかし、近年の止まらない物価高と実質賃金の低迷、さらには児童手当の所得制限や配偶者控除の縮小といった「中堅所得層狙い撃ちの負担増」が続いた結果、額面以上の生活苦を感じる人が急増しています。制度上の計算値以上に「実質的な生活余力」が失われていることが、五公五民という言葉のリアリティを支えています。
【プロの結論】経済・社会構造の歪みから読み解く個人の防衛策と選択基準
日本の国民負担率が上がり続ける背景には、少子高齢化という冷厳な人口動態があります。有権者の多数派を高齢世代が占める「シルバー民主主義」のもとでは、高齢者向け給付費の削減は政治的に極めて困難であり、結果として選挙での投票率が低い現役世代への社会保険料上乗せという安易な帳尻合わせが繰り返されてきました。
この社会構造が数年で劇的に改善することは期待できません。現役世代が生き残るためには、「国や会社が豊かにしてくれる」という受動的な姿勢を捨て、制度の網の目を理解した徹底的な自己防衛戦略が求められます。
制度の波に流される人と自衛できる人の判断基準
給与明細をただ眺めてため息をつく人と、手取りを最大化して資産を守る人との間には、明確な行動パターンの違いが存在します。
▼ 慎重に対策を見直すべき人の特徴:
- 給与天引きの明細(厚生年金・健康保険・所得税)の内訳を把握していない人
- 「会社員だから節税はできない」と思い込み、控除制度を一切調べていない人
- 昇給やボーナスをすべて普通預金に放置し、インフレと社会保険料で実質目減りさせている人
▼ 手取り防衛と資産形成に成功する人の特徴:
- iDeCo(個人型確定拠出年金)の掛け金全額所得控除を活用し、課税所得そのものを圧縮している人
- 新NISA制度を最大限に活用し、金融所得に対する約20%の課税を合法的に非課税化している人
- ふるさと納税や医療費控除、セルフメディケーション税制など、使える控除をもれなく申請している人
- 副業や個人事業主としての複業を視野に入れ、給与所得以外の「経費算入」や「社会保険料最適化」を戦略的に実践している人
国が自動的に手取りを増やしてくれる時代は終わりました。公的制度のルールを熟知し、合法的な税制優遇措置をフル活用することだけが、押し寄せる国民負担率の荒波から個人の生活を防衛する唯一の防壁です。
【国民 負担 率】に関するよくある質問(FAQ)
Q1:なぜ日本の国民負担率は年々上がり続けているのですか?
A1:最大の要因は、急速な少子高齢化に伴う社会保障費(年金・医療・介護)の急膨張です。現役世代の人口が減少し、給付を受ける高齢者人口が増加し続ける中で、不足する財源を主に社会保険料の引き上げによって賄ってきたため、毎年のように負担率が上昇しています。
Q2:「五公五民」というのは本当ですか?年収の半分が税金で取られているのですか?
A2:すべての一人ひとりが給料の半分を税金として引かれているわけではありません。国民負担率45.7%は国全体の所得に対する比率です。ただし、年収800万〜1,000万円前後の給与所得者では、所得税・住民税・社会保険料(労使合計負担)の実質負担率が4割を超え、ボーナスの天引きなども含めると体感としては「手取りが半分近く消える」現実に直面しています。
Q3:今後、国民負担率はさらに上がっていくのでしょうか?
A3:中長期的に見て上昇傾向が続く可能性は極めて高いと考えられます。団塊ジュニア世代が高齢化を迎える2040年に向けて医療・介護費のさらなる増大が確実視されているほか、子育て支援金の保険料上乗せや防衛増税など、新たな負担要因が順次控えているためです。
まとめ:今後の推移を見据えた現実的なサバイバル戦略
財務省の最新推計が示す2026年度の国民負担率45.7%という数字は、日本経済が直面する構造的な課題の氷山の一角に過ぎません。借金を含めた潜在的負担率はすでに5割を超えており、社会保障制度そのものの抜本改革が行われない限り、現役世代への負担集中は今後も続く見通しです。
ただ怒りを募らせるだけでは、減り続ける手取りを取り戻すことはできません。私たちが今すぐ取り組むべきは、制度の仕組みを客観的に見つめ直し、iDeCoや新NISAをはじめとする公的税制優遇措置を総動員して、合法的に手元資金を守り抜くことです。マクロの潮流を冷徹に把握し、個人のミクロな防衛策を今日から実行することが、これからの時代を生き抜く決定的な分水嶺となります。 (出典: 国民 負担 率(Yahoo!ニュース))
