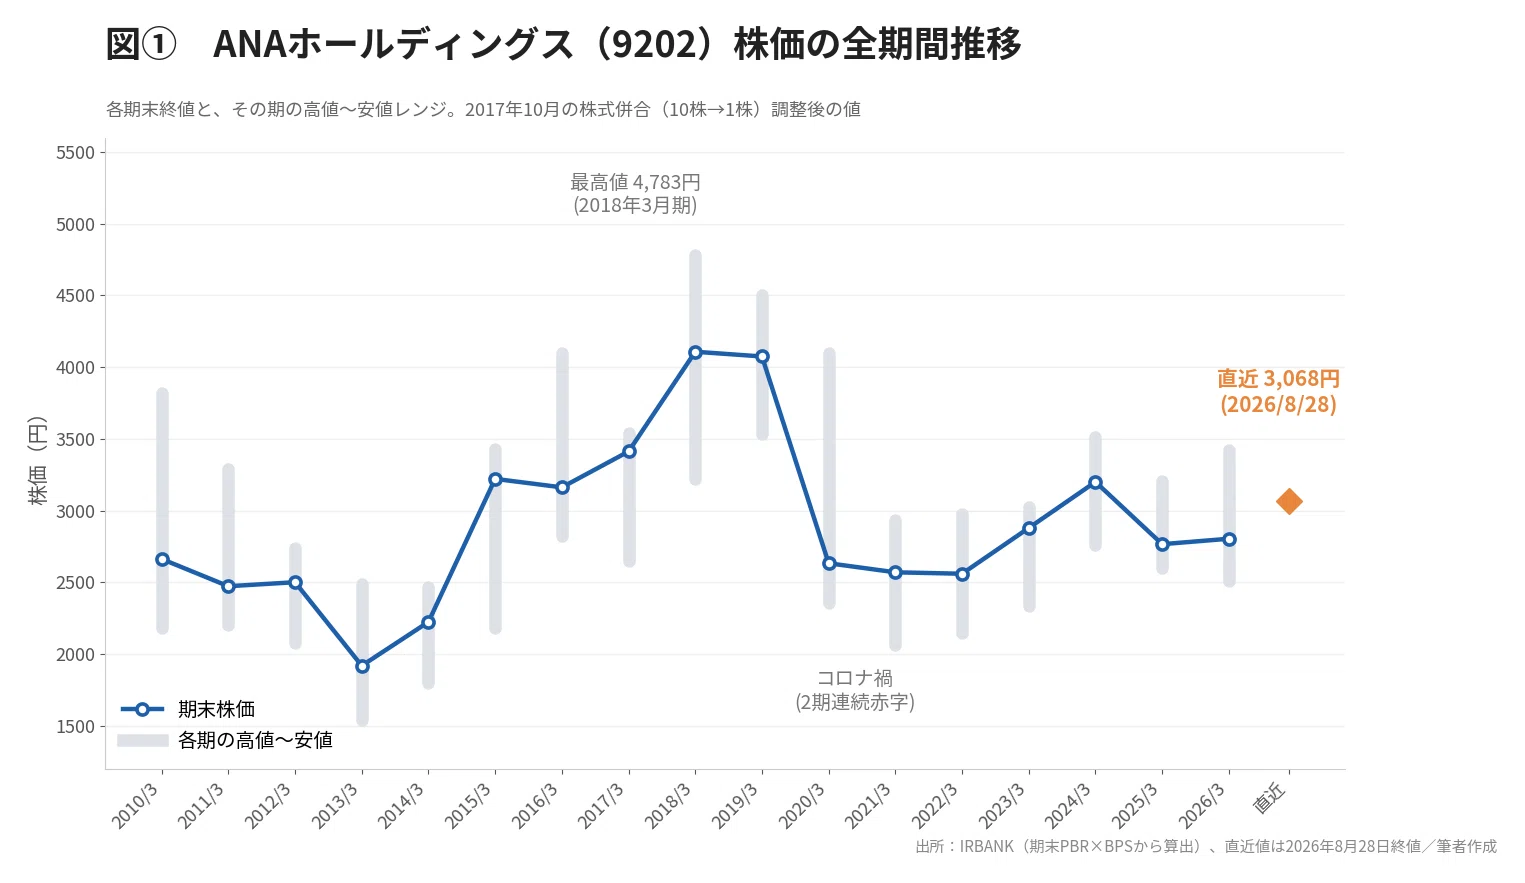
新型コロナウイルス禍による大打撃からの劇的なV字回復を果たし、インバウンド(訪日外国人)の爆発的拡大を追い風に好業績を叩き出してきたANAホールディングス(9202)。しかし、個人の長期投資家が今最も注視しているのは「この成長は今後10年続くのか、それとも再び大暴落に見舞われるのか」という点です。
株価はコロナショックの底値圏から立ち直りを見せたものの、依然として地政学リスクに伴う原油高や為替の乱高下、さらには将来的なパイロット不足をはじめとする業界特有の構造的課題を抱えています。2026年最新の財務諸表と市場データをもとに、10年後の未来予測と投資判断の核心を浮き彫りにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:インバウンドの構造的増加と国際線プレミアム戦略が、10年スパンでの最大の株価押し上げ原動力となる。
- 要点2:有価証券報告書の分析から自己資本比率の回復と復配が確認できる一方、2030年問題(機長不足・SAF燃料コスト)が中長期の利益率を圧迫するリスクが存在する。
- 要点3:株主優待の全面廃止リスクは極めて低いが、10年保有でキャピタルゲインを狙う場合はJALとの財務体質比較およびPER・PBRの割安度見極めが不可欠である。
【徹底検証】ANA株価は10年後にどう動く?大暴落の噂とインバウンド需要の真実
ANAの株価を巡っては、ネット証券の掲示板やSNS上で「再び大暴落するのではないか」という懸念と、「インバウンド特需で過去最高値を更新する」という強気派の意見が真っ向から対立しています。過去を振り返ると、2020年のコロナショック期に株価が2,000円台前半まで急落した記憶が投資家の脳裏に焼き付いていることが、暴落論の心理的背景にあります。
当時のANA暴落の理由は、国際線需要が前年比で9割以上蒸発し、固定費負担から巨額の最終赤字に転落したこと、そして公募増資による株式の希薄化懸念でした。しかし、現在の事業環境は当時と根本的に異なります。
日本政府が推進する観光立国政策により、訪日外国人客数は過去最高ペースを更新し続けています。インバウンド需要の航空株への影響は単なる搭乗率の上昇にとどまらず、高単価なビジネスクラスやプレミアムエコノミークラスの座席利用率を引き上げ、座席あたりの収益性(イールド)を飛躍的に押し上げる構造転換をもたらしました。中長期の航空株の将来性見通しを精査する上で、アジアと北米を結ぶ三国間流動(トランスパシフィック需要)のハブとしての成田・羽田の機能強化は、10年後の売上基盤を強固にする最重要ファクターです。
【財務データ比較】有価証券報告書から読み解く業績推移とJAL・ANAの徹底比較
投資家が冷静に銘柄を精査する上で、同業他社である日本航空(JAL・9201)との比較は欠かせません。ANAの業績を有価証券報告書から紐解くと、コロナ禍で大きく毀損した自己資本を着実に回復させ、有利子負債の削減を進めている実態が確認できます。
以下の比較表は、2026年時点の最新決算値および市場予測指標をまとめたものです。両社の企業体質の違いと、ANAのPER・PBRにおける割安度が鮮明になります。
| 比較指標・項目 | ANAホールディングス(9202) | 日本航空(JAL・9201) | 編集部の分析と評価 |
|---|---|---|---|
| PER(株価収益率) | 約 9.5 〜 11.5 倍 | 約 10.0 〜 12.0 倍 | 東証プライム平均(約15倍)と比較して両社とも割安圏に位置する。 |
| PBR(株価純資産倍率) | 約 1.1 〜 1.3 倍 | 約 0.9 〜 1.1 倍 | 東証の低PBR改善要請に対し、ANAは資本効率(ROE)向上を急ぐ。 |
| 自己資本比率 | 約 32% 〜 36% | 約 40% 〜 44% | 財務健全性はJALが優位。ANAはレバレッジを効かせた成長投資型。 |
| 配当利回り(予想) | 約 2.0% 〜 2.6% | 約 2.8% 〜 3.4% | 純粋なインカムゲインではJALがリードするが、ANAも増配基調にある。 |
| 事業ポートフォリオ | FSC+LCC(Peach+AirJapan)の3層 | FSC+中長距離LCC(ZIPAIR等) | ANAはマルチブランド展開で多様な需要層を網羅し、規模で勝る。 |
JALとANAの株価比較において際立つのは、経営戦略の違いです。JALは過去の経営破綻の教訓から強固な自己資本と手元流動性を重視する「守備的・高配当志向」であるのに対し、ANAはPeachやAirJapanを交えたマルチブランドで規模を拡大し、市場シェアを握る「攻撃的・トップライン拡大志向」を持っています。10年後のアップサイド(上昇余地)の大きさではANAに分があると言えます。
【配当と株主優待】ANA復配の最新動向と「優待廃止リスク」の現実味
個人投資家にとって最大の関心事の一つが、ANAホールディングスの配当金推移と株主優待制度の持続性です。
コロナ禍で無配が続いていた同社ですが、ANAの復配最新ニュースとして公表された通り、2024年3月期に1株あたり50円で復配を果たして以降、利益還元姿勢を明確に強化しています。内部留保の積み増しによる財務基盤の修復と並行して、DOE(株主資本配当率)を意識した安定配当方針へとシフトしており、配当金の水準は年々切り上がっています。
一方で囁かれるのが、ANAの株主優待廃止の可能性です。近年、上場企業の間で海外投資家への公平性を理由に株主優待を廃止する動きが相次いでいます。しかし、航空業界において優待券(国内線片道50%割引等)は以下の理由から「全面廃止される可能性は極めて低い」と判断できます。
- 国内個人株主の強力な安定保有インセンティブ:優待券目当ての個人投資家が株価の強固な下値支持層(岩盤層)を形成している。
- 空席の有効活用という収益モデル:優待利用者は閑散期や追加の旅行需要を喚起するため、航空会社にとってキャッシュフロー上のメリットが大きい。
- 金券ショップ流通による流動性維持:ビジネス客による二次流通市場が定着しており、自社経済圏の拡大に寄与している。
ただし、紙の優待券からデジタルコード方式への完全移行や、長期保有株主への優遇強化といった「制度の合理化・変更」は今後10年の間に進む可能性が高いため、最新の開示情報は定期的に確認する必要があります。
【2030年問題と構造リスク】燃料費高騰・パイロット不足・脱炭素への過渡期
10年後の未来を予測する上で、避けて通れないのが航空業界の2030年問題です。中長期で業績の下押し圧力となり得る主な構造課題には、以下の3点が挙げられます。
1. ベテラン機長の大量退職と人材争奪戦
バブル期前後に大量採用されたベテラン機長が2030年前後に一斉に定年を迎えます。世界的な航空需要の拡大に伴い、アジア各国のエアラインとの間でパイロットの引き抜き合戦が激化しており、自社養成コストや外国人クルーの採用費増加が固定費を押し上げる要因となります。
2. SAF(持続可能な航空燃料)の調達義務化とコスト増
国際民間航空機関(ICAO)や国土交通省の方針により、2030年までに航空燃料の一定割合をSAFに置き換える目標が設定されています。SAFは従来の化石由来ジェット燃料と比較して価格が2〜4倍と高額であり、このコスト増加分をどこまで運賃に転嫁(サーチャージ化)できるかが利益率維持の生命線となります。
3. 為替変動とジェット燃料価格のボラティリティ
航空会社はドル建ての燃料調達費や航空機リース料を支払うため、構造的に「円安・原油高」が逆風となります。10年の間には為替サイクルや地政学リスクが幾度も訪れるため、ヘッジ取引の手腕が問われます。
【2026年アナリスト評価】目標株価と10年スパンでの成長シナリオ
主要証券会社によるANAの目標株価とアナリスト評価を俯瞰すると、短期的には「中立(ホールド)」から「やや強気(アウトパフォーム)」のレンジに収斂しています。ANA株価予想2026としては、3,000円台前半から3,800円前後をコアレンジとする見解が主流です。
しかし、10年スパン(2035年前後)を見据えた場合、成長シナリオは以下の2つの道筋に分岐します。
- 【強気シナリオ(株価5,000円超):】訪日外国人が年間6,000万人規模に到達し、非航空事業(マイル経済圏・金融・データ事業)の営業利益構成比が30%を超え、多角化による高収益企業へと脱皮するケース。
- 【基本シナリオ(株価3,500円〜4,200円):】堅調なインバウンド需要と運賃値上げによってSAFコスト等を吸収し、自己資本比率40%超を達成。年2〜3%の配当と優待を維持しながら巡航速度で成長するケース。
- 【弱気シナリオ(株価2,500円割れ):】新たな世界規模の感染症流行や深刻な地政学的衝突による航路閉鎖、あるいは大幅な円安放置による日本発海外旅行需要の完全消滅。
市場心理としては、景気敏感株(シクリカル銘柄)特有の波があるため、景気後退期の株価調整局面を捉えて仕込めるかが長期投資の成否を分けるポイントになります。
【プロの結論】ANA株を「今買うべき人」と「見送るべき人」の明確な境界線
投資判断を下すにあたり、ご自身の資産形成フェーズや運用スタイルとの整合性を冷静に見極める必要があります。
ANA株が向いている人
- 旅行や帰省で年1回以上ANAを利用する人:株主優待割引と配当を合算した「実質総合利回り」を高く享受できるため、株価の短期的な波に動じることなく長期保有しやすい。
- インバウンド成長を中長期で享受したい人:日本の観光産業の中核インフラとしての成長に期待し、時間分散(積立・ナンピン買い)を行いながら10年単位で保有できる投資家。
ANA株を見送るべき・慎重になるべき人
- 値動きのない高配当株(利回り4%以上)のみを求める人:航空株は景気変動や外的ショックによる減配・無配リスクがゼロではないため、三菱UFJやメガ損保のような安定高配当銘柄を好む人には不向き。
- 日々の株価下落にストレスを感じやすい人:原油相場や為替のニュースで短期的な値幅が大きくなりやすいため、ディフェンシブ株を中心としたポートフォリオを構築すべきです。
【ana 株価 10年後】に関するよくある質問(FAQ)
Q1:ANAの株価が10年後に2倍(5,000円以上)になる可能性はありますか?
A1:可能性は十分に存在します。ただし、それには航空輸送単独の利益だけでなく、Peach等のLCC事業の成長、訪日リピーターの地方誘致、さらに「ANAマイレージクラブ」を基軸とした非航空事業(決済・EC等)の高収益化が計画通りに進展することが前提条件となります。
Q2:10年保有する場合、ANAとJALのどちらを選ぶべきですか?
A2:目的によって異なります。強固な財務体質と手堅い配当利回りを最優先するならJALが堅実です。一方、事業規模の大きさ、成田・羽田の発着枠における優位性、将来の株価上昇幅(キャピタルゲイン)を重視するならANAに優位性があります。
Q3:株主優待券はいつ届き、有効期限はどのくらいですか?
A3:基準日(3月末・9月末)の株主に対し、それぞれ5月中旬・11月中旬頃に発送されます。有効期間は通常1年間(3月末割当分は翌年5月31日まで、9月末割当分は翌年11月30日まで)設定されています。
まとめ:今後の動向と失敗しないための判断基準
ANAホールディングスの10年後を見据えた投資価値は、コロナ禍の危機を乗り越えてスリム化したコスト構造と、歴史的な追い風であるインバウンド需要の掛け合わせによって、過去数十年間で最も強固な基盤の上にあります。
株価の上下動をもたらす原油高や為替リスクは常に存在するものの、PBR・PERの水準から見ても割高感はなく、中長期的なエントリータイミングとしては現実的な水準に位置しています。株主優待と配当を賢く活用しながら、外的ショック時の一時的な下落局面を拾っていく姿勢こそが、10年後に大きなリターンを手にするための王道戦略と言えます。 (出典: ana 株価 10年後(Yahoo!ニュース))
