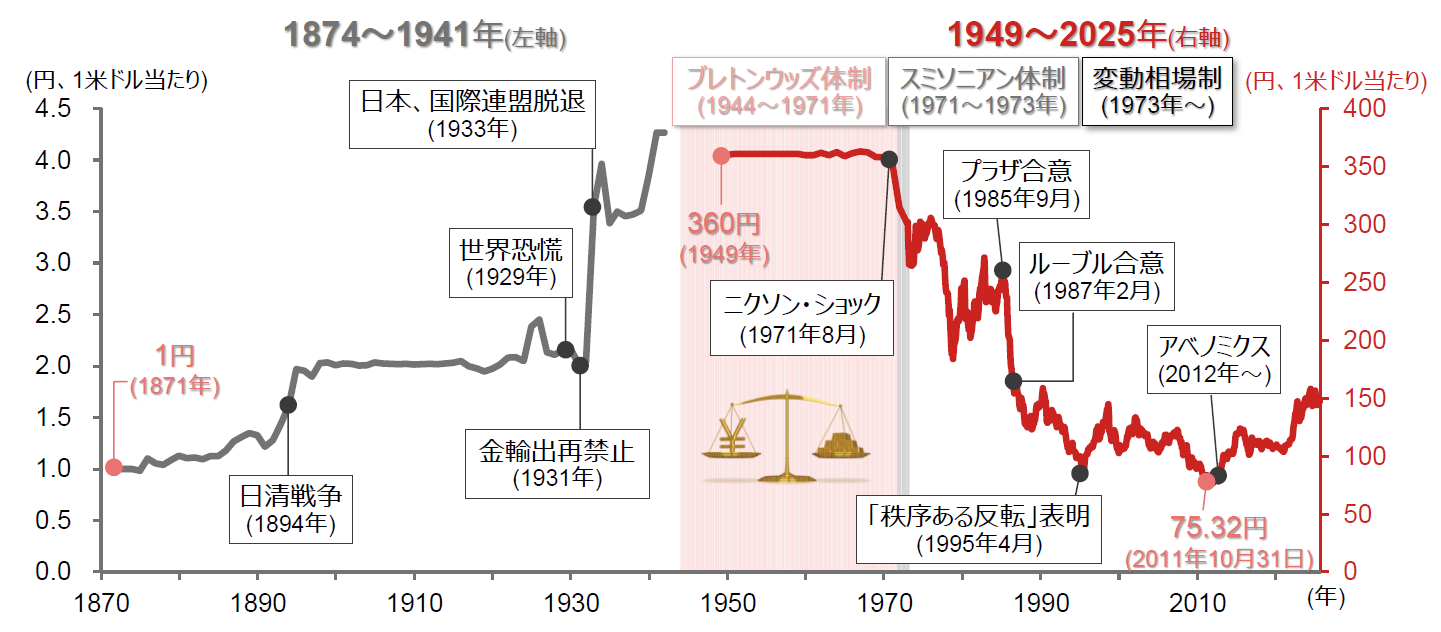
日本経済の歩みと切っても切り離せない存在である外国為替市場。かつての「1ドル=360円」の固定相場制から変動相場制へ移行して以降、ドル円相場は半世紀にわたって激しい乱高下を繰り返してきました。2024年の歴史的円安局面を経て、2026年を迎えた現在も、為替レートは私たちの生活防衛や投資戦略において最大の関心事となっています。
なぜ日本円は激しく買われ、そして売られてきたのか。本稿では、半世紀に及ぶドル円の過去データを紐解き、プラザ合意やリーマンショック、黒田バズーカといった歴史的大転換の裏側に迫りながら、2026年最新の相場展望まで徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:固定相場制の360円時代からニクソンショックを経て変動相場制へ移行し、1985年のプラザ合意で一気に円高が加速した。
- 要点2:2011年には戦後最高値(ドル最安値)の75円32銭を記録するも、アベノミクスと異次元緩和により構造的な円安局面へ反転した。
- 要点3:為替を動かす最大の根本要因は日米金利差と国力バランスであり、2026年最新相場を読み解く鍵も日米の金融政策スタンスにある。
【歴史の転換点】360円固定相場から変動相場制への激動史
日本の戦後復興を支えたのは、1949年のブレトンウッズ体制下で定められた1ドル=360円の単一固定為替相場でした。輸出主導で急成長を遂げた日本経済ですが、1971年8月の「ニクソンショック(米ドルの金交換停止)」によってその安定基盤は大きく揺らぐことになります。
スミソニアン協定による1ドル=308円への切り上げを経て、1973年春には主要国が相次いで変動相場制へと舵を切りました。自由な市場取引によってレートが決まる新時代の幕開けです。当時の経済白書や経済同友会の記録には、「1ドル300円割れは日本企業の死活問題である」という悲痛な声が残されていますが、日本企業は徹底した省エネと技術革新でこの試練を克服し、強靭な輸出競争力を築き上げました。
【激動の50年】ドル円年代別平均レートと歴史的イベントの真相
過去50年のドル円相場を振り返ると、国際協調、バブル経済、金融危機、そして異次元の金融緩和という大きな潮流によって相場が形作られてきたことが分かります。激動の歴史年表とともに、年代別の推移を整理しました。
| 時代・年代 | 平均レート・最高最安値 | 象徴的な経済イベント | 相場の本質・構造的要因 |
|---|---|---|---|
| 1970年代 | 200円〜300円台 | ニクソンショック、オイルショック | 固定相場から変動相場制へ移行。インフレ懸念が交錯。 |
| 1980年代 | 120円〜260円台 | プラザ合意(1985年)、バブル経済発生 | G5主導のドル高是正。240円台から短期間で150円台へ急騰。 |
| 1990年代 | 80円〜140円台 | バブル崩壊、1995年4月に79円75銭 | 日米貿易摩擦の激化と不良債権問題。過度な円高の進行。 |
| 2000年代〜2010年代初頭 | 75円〜120円台 | リーマンショック(2008年)、東日本大震災(2011年) | FRBのゼロ金利&QEにより「安全資産」としての円買い殺到。 |
| 2013年〜2020年代前半 | 100円〜160円台 | アベノミクス、黒田バズーカ、米利上げ | 日銀の異次元緩和と米FRBの急速な利上げによる金利差拡大。 |
| 2026年最新動向 | レンジ形成期 | 日銀の利上げ進展・米金融政策の軟化 | 日米金利差縮小と経常収支構造(デジタル赤字等)の綱引き。 |
【深層分析】歴史的円高75円32銭と160円超え円安のメカニズム
ドル円の50年間で最も極端な両極端を経験したのが、2011年10月31日の史上最高値(米ドル最安値)75円32銭と、2024年に記録した約37年半ぶりの1ドル160円超えの円安局面です。
2011年当時、2008年のリーマンショック以降に米FRB(連邦準備制度理事会)が踏み切った大規模な量的緩和(QE)により、米国の金利はほぼゼロまで急低下しました。世界的な金融不安の中、経常黒字国であった日本の通貨は「消去法的な有事の安全資産」とみなされ、猛烈な円買いが集中。輸出産業は大打撃を受け、多くの製造業が海外移転を余儀なくされました。
このデフレと円高の悪循環を断ち切るために2013年春に放たれたのが、日本銀行の黒田東彦総裁(当時)による「異次元の金融緩和(黒田バズーカ)」です。マネタリーベースを倍増させ、マイナス金利政策やYCC(イールドカーブ・コントロール)を導入。アベノミクスによる政策推進も重なり、相場は120円台へと反転しました。
そして2022年以降、世界的なインフレに伴い欧米の中央銀行が歴史的な利上げを進める一方、日本銀行の大規模緩和継続によって日米金利差が極限まで拡大。2024年には政府・日銀による複数回の為替介入が行われるなど、半世紀のスパンで見ても類を見ない激動の円安局面が形成されたのです。
【実態検証】投資家と家計の生の声に見る「為替感覚の地殻変動」
為替相場の変動は、単なるマクロ経済の指標にとどまらず、個人の資産形成や生活防衛の現場に直接的な影響を与えています。SNSや個人投資家コミュニティの声を検証すると、過去数年で日本人の為替に対する意識が根本から変化したことが分かります。
かつては「1ドル=100円前後」が心理的な定位置とされていましたが、新NISAの普及に伴い「オルカン(全世界株式)」や「S&P500」などの外貨建てインデックス投信を積み立てる層が急増。「円安で含み益は増えたが、今後の円高転換による基準価額の下落が不安」「円の購買力低下を肌で感じ、日本円だけで資産を持つリスクを痛感した」といった声が主流となっています。
また、海外旅行のハードル上昇や食料品・エネルギー価格の高騰を通じて、一般生活者の間でも「日米金利差」や「円安インフレ」が日常会話レベルで語られる時代となりました。
一般に知られていない盲点とネットの誤解
ネット上の言説で頻繁に見受けられるのが、「円高=国力が強く善、円安=日本沈没で悪」という極端な二元論です。しかし、為替相場の歴史を紐解けば、この見方は一面的な誤解であることが分かります。
1990年代半ばや2011年の歴史的円高期には、過度な円高によって輸出製造業の営業利益が吹き飛び、「円高不況」と呼ばれる深刻な雇用危機とデフレの深化を招きました。一方で、近年の円安局面ではインバウンド産業の活性化やグローバル企業の過去最高益をもたらした反面、輸入物価高による家計圧迫という痛みを伴っています。
為替の本質は、「国内のどのセクターに富を再配分するか」という力学に過ぎません。特定の水準そのものが絶対的な善悪なのではなく、短期間での急激な変動こそが企業活動や家計計画にとって最大の脅威となるのです。
【プロの結論】資産防衛と為替戦略における判断基準
50年の為替サイクルを踏まえた、個人および法人がとるべき為替判断基準は以下の通りです。
【外貨資産比率を高めるべきタイプ】
保有資産の大半が日本円の預貯金のみに偏っている人。将来的に海外渡航や留学、海外移住を視野に入れている人。日本の少子高齢化に伴う中長期的な実質GDP成長率の鈍化や、デジタル貿易赤字などの構造要因に備えたい人。
【過度な為替リスクを避けるべきタイプ】
近々1〜3年以内に教育資金や住宅購入資金など、明確な円建て支出の用途が決まっている人。短期的なレバレッジ為替取引(FX)で一攫千金を狙おうとしている人。短期の相場変動に感情を揺さぶられやすい人。
【2026年最新】ドル円の今後の見通しと注目すべき変動要因
2026年現在のドル円相場は、日銀の金融正常化(利上げプロセス)の進展度合いと、米FRBの政策金利引き下げサイクルが重なり合う「日米金利差の縮小局面」に位置しています。
今後の相場展開を左右する決定的なファクターは主に3点です。第一に、米国の労働市場およびコアインフレ指標の持続性。第二に、日本国内の賃金上昇と物価の好循環が定着し、日銀が追加利上げをどこまで継続できるかという点。そして第三に、地政学的リスクや米国の通商政策です。
金利差縮小による円高圧力と、日本の構造的貿易赤字(化石燃料依存や海外クラウドサービス利用によるデジタル赤字)に伴う円売り需要が拮抗するため、50年前のような一方向の極端なトレンドではなく、実体経済の基礎的条件(ファンダメンタルズ)に基づいたボラティリティの高い相場が続くと見込まれます。
【ドル円 推移 50年】に関するよくある質問(FAQ)
Q1:過去50年でドル円が最も高かった(円安だった)時期と最も安かった(円高だった)時期はいつですか?
A1:固定相場制時代の1ドル=360円を除くと、変動相場制移行後のドル最高値(最円安)は1970年代初頭の300円台、直近の近代相場では2024年の160円台です。一方、ドル最安値(最円高)は2011年10月31日に記録した75円32銭(戦後最高値)となります。
Q2:プラザ合意とは何ですか?なぜ急激な円高になったのですか?
A2:1985年9月、米国ニューヨークのプラザホテルで開催された先進5カ国(G5)蔵相・中央銀行総裁会議で合意された、ドル高是正のための協調介入です。米国の莫大な貿易赤字を解消するため各国が協調してドル売りを実施した結果、合意前に1ドル240円台だったレートはわずか1年余りで150円台へと急伸しました。
Q3:為替レートを動かす最も大きな要因は何ですか?
A3:短・中期的に最も影響力が大きいのは「日米の政策金利差」です。金利が低い通貨が売られ、金利が高い通貨が買われる傾向があります。これに加え、各国の経常収支、インフレ率の格差、地政学リスク、投機筋のポジション動向などが複雑に絡み合ってレートが決定されます。
まとめ:激動の歴史から学ぶ今後の為替リスクマネジメント
ドル円の過去50年の推移は、世界経済のパワーバランスの変化と中央銀行の政策決定が織りなすダイナミックな歴史そのものです。360円から75円、そして160円超えへと振れ幅の大きな波を経験してきた私たちにとって、最も重要な教訓は「相場の一方的な継続を過信しない」ことです。
2026年以降の時代を生き抜くためには、特定の相場予測に全額を賭けるのではなく、円と外貨のバランスを意識したグローバルな分散投資を実践し、急激な為替変動にも動じない強固なポートフォリオを構築することが何よりも求められます。 (出典: ドル円 推移 50年(Yahoo!ニュース))
